Un vol de voiture coûte en moyenne 4 255 euros à l’assureur. Ce chiffre, relevé par France Assureurs pour 2024, fait du vol le sinistre le plus cher du marché. Mais le plus intéressant n’est pas là : il est dans la seconde facture, celle qui ne fait jamais la une et qui tombe pourtant tous les mois sur votre compte bancaire. La surprime assurance vol voiture peut grimper jusqu’à 35 % selon le modèle garé devant chez vous, sans que vous ayez commis la moindre faute. Voilà comment un sinistre que vous n’avez pas subi finit quand même par vous être facturé, deux fois.
La vidéo remet côte à côte le palmarès des modèles volés et le tableau des surprimes : on y voit immédiatement pourquoi votre cotisation dépend d’un arbitrage fait en usine, pas de votre conduite.
Pourquoi le vol est devenu le sinistre le plus cher pour les assureurs
4 255 euros en moyenne en 2024, et surtout une hausse de 138 % en dix ans. Cette courbe n’a rien de plat, et c’est elle qui explique tout le reste. Une progression de cette ampleur sur une décennie ne se rattrape pas avec des ajustements cosmétiques : elle se répercute, mécaniquement, sur ceux qui paient une cotisation.
La raison de cette flambée tient en une mutation technique. Les assureurs relèvent que 80 % des vols se faisaient par effraction en 2010, contre 30 % aujourd’hui. Le ministère de l’Intérieur, dans sa réponse du 7 août 2025, va plus loin : 9 vols de véhicules sur 10 se commettent désormais sans la moindre effraction. Plus de vitre brisée, plus de barillet forcé. Un boîtier électronique, quelques secondes, et le véhicule part comme s’il avait été démarré par son propriétaire.
Ce basculement n’est pas anodin. Il change la nature du risque, et il va aussi changer, plus loin dans cet article, la nature de votre couverture. Mais avant cela, il faut regarder qui paie.
La deuxième facture : la surprime assurance vol voiture, tous les mois
Le comparateur Le Lynx a relevé en mars 2026 une prime moyenne de 673 euros. C’est le point de départ, pas votre facture. Car cette moyenne se majore lourdement dès que votre véhicule figure en haut du palmarès des vols : jusqu’à 35 % de surprime.
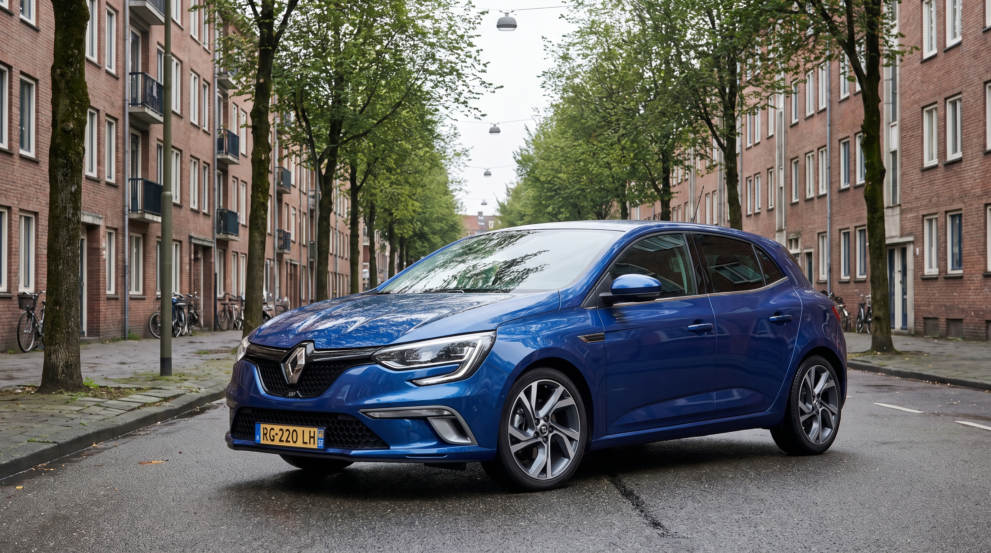
Deux exemples suffisent à comprendre la logique. La Renault Mégane 4 encaisse une majoration de 35 %. Le Toyota RAV4 subit un plus 24 %. Ces deux voitures n’ont rien de sportives, rien de provocantes, rien de statistiquement dangereuses en circulation. Elles ont un seul défaut : les réseaux organisés les préfèrent.
Pourquoi votre modèle décide de votre cotisation avant votre conduite
Voilà le point qui devrait faire réagir tout automobiliste. Cette surprime ne sanctionne pas un comportement. Elle ne sanctionne pas un accrochage, un excès de vitesse, un stationnement hasardeux. Elle sanctionne un achat. Vous avez choisi un modèle que les filières écoulent facilement et que le constructeur n’a pas suffisamment sécurisé sur le plan électronique, et c’est vous qui réglez la différence chaque mois.
L’arbitrage a été fait en usine, entre un coût de sécurisation électronique et une marge par véhicule. Il n’a pas été fait dans votre garage. Le résultat, lui, atterrit sur votre échéancier. C’est la définition même d’une facture déplacée : le défaut est ailleurs, la note est chez vous.
Et encore, à ce stade, vous êtes couvert. Le pire vient quand vous ne l’êtes pas.
Pour aller plus loin
Comprendre pourquoi votre cotisation grimpe est une chose, la faire redescendre en est une autre. Le guide Assurance auto, Pourquoi vous payez plus, comment payer moins décortique la fabrication réelle de votre prime, les critères que les assureurs appliquent sans les expliquer, les clauses qui vident une garantie de son contenu et les leviers concrets pour reprendre la main sur le montant que vous versez chaque année. De quoi relire votre contrat avec le bon regard, et négocier autrement qu’à l’aveugle.
Le piège contractuel à vérifier ce soir : le mot effraction
Ouvrez votre contrat, allez à la clause vol, et cherchez un mot précis : effraction. Sa présence, ou son absence, décide de tout.
Si votre garantie est conditionnée à l’effraction, faites le raccourci logique. Un vol électronique ne force rien, par définition. Pas de serrure arrachée, pas de vitre en morceaux, pas de trace exploitable. Autrement dit, le mode de vol devenu majoritaire est précisément celui qui ne remplit pas la condition écrite dans certains contrats. Neuf vols sur dix se commettent sans effraction, et une clause rédigée autour de l’effraction est une clause calibrée pour un monde qui n’existe plus.
Ce que dit la jurisprudence, et pourquoi elle ne joue pas en votre faveur
Ce n’est pas une hypothèse de forum. La Cour de cassation s’est prononcée le 20 mai 2020, dans le pourvoi numéro 19-12.239. Elle a censuré une cour d’appel qui avait débouté un assureur : faute d’effraction établie, les conditions de la garantie n’étaient pas réunies, et l’assureur était fondé à réclamer à son assuré le remboursement de l’indemnité déjà versée.
Mesurez la portée de cette décision. Il ne s’agit pas seulement d’un refus d’indemnisation au moment du sinistre. Il s’agit d’une indemnité versée, encaissée, puis réclamée en retour. Le véhicule est parti, l’argent est arrivé, et il peut repartir aussi. Vous cumulez alors la perte du véhicule, la surprime payée pendant des années sur ce même véhicule, et une dette envers votre assureur.
Le seul geste utile : une question écrite à votre assureur
Face à cela, il existe une action simple et gratuite, à faire avant le prochain sinistre et non après. Écrivez à votre assureur et posez la question sans détour : un vol commis sans effraction, par piratage électronique, est-il couvert par votre contrat, oui ou non.
L’important n’est pas la question, c’est le format. Une réponse orale au téléphone ne vous protège de rien le jour où le dossier passe en gestion de sinistre. Une réponse écrite, elle, s’oppose. Elle devient une pièce, elle engage, elle se produit devant un juge. Deux issues, et les deux vous font gagner : soit la réponse confirme la couverture et vous êtes rassuré noir sur blanc, soit elle révèle un trou dans la garantie et vous avez le temps de changer de contrat.
- Vérifiez la présence du mot effraction dans la clause vol de votre contrat.
- Demandez par écrit la position de votre assureur sur le vol sans effraction.
- Conservez la réponse écrite avec vos documents contractuels.
- Comparez, si la couverture s’avère conditionnée, avant la prochaine échéance.
Ce qu’il faut retenir de cette double facture
Le raisonnement tient en trois marches. Le vol est le sinistre le plus coûteux du marché, à 4 255 euros en moyenne et en hausse de 138 % en dix ans. Cette charge redescend sur les assurés sous forme de surprime assurance vol voiture, jusqu’à 35 % au-dessus d’une prime moyenne relevée à 673 euros en mars 2026, en fonction d’un modèle et non d’une conduite. Et cette couverture chèrement payée peut se révéler inopérante si votre garantie exige une effraction qui n’a plus lieu dans neuf cas sur dix.
Dernier rappel, et il vaut pour tous les chiffres cités ici. Une moyenne d’assureur n’est pas votre facture, et un chiffre de comparateur n’est pas votre contrat. Ces données décrivent un marché, elles ne décrivent pas votre situation. La seule pièce qui vous concerne vraiment est celle qui dort dans votre dossier papier ou dans votre espace client, et elle se lit ce soir. La vidéo ci-dessus vous montre où votre modèle se situe dans ce classement : commencez par là, puis passez à la clause vol.