On a longtemps expliqué que la voiture électrique buterait sur le lithium, sur le cobalt, sur des mines lointaines et des tensions géopolitiques. La réalité récente raconte une histoire différente, et elle est bien plus embarrassante. La faillite Northvolt, puis l’abandon des deux usines d’ACC, ne sont pas des accidents de matière première. Trois usines de batteries européennes sont à l’arrêt ou effacées de la carte, et aucune n’est tombée par manque de minerai. Le pari industriel derrière l’échéance de 2035 reposait sur des entreprises qui n’avaient encore rien démontré, et le calendrier, lui, était déjà gravé dans un règlement.
Avant d’entrer dans le détail, une mise en perspective s’impose. La vidéo replace ces faillites dans le dossier complet, chiffres de dette et parts de capacité européenne à l’appui, et montre pourquoi elles ne prouvent pas ce que tout le monde croit.
Pourquoi la faillite Northvolt était censée être impossible
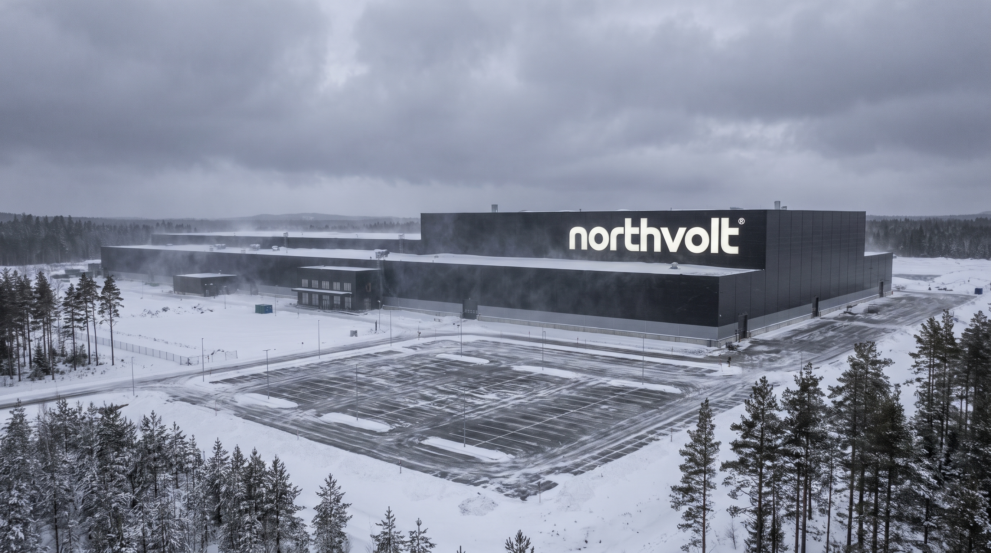
Northvolt n’était pas une start-up de garage. C’était la réponse européenne assumée aux géants asiatiques de la cellule, le champion désigné, celui qui devait prouver que le continent savait encore fabriquer autre chose que des moteurs thermiques. Quinze milliards de dollars levés. Une valorisation à douze milliards. Une usine plantée dans le grand nord suédois, avec tout ce que cela suppose de logistique, d’électricité décarbonée et de communication triomphale.
Puis les chiffres de production sont tombés. L’usine devait sortir seize gigawattheures de cellules. Elle en a produit seize fois moins que la cible. Il faut relire cette phrase lentement, parce qu’elle ne parle pas d’un retard ni d’une montée en cadence poussive. L’écart entre l’annonce et la sortie réelle se compte en multiples, pas en pourcentages. Une usine qui rate son objectif de vingt pour cent connaît un problème de rodage. Une usine qui le rate d’un facteur seize n’a jamais réellement démarré.
Le 12 mars 2025, le dépôt de bilan est prononcé. Cinq virgule huit milliards de dollars de dette d’un côté, trente millions de dollars en caisse de l’autre. C’est la plus grande faillite industrielle suédoise de l’époque moderne. Et le trou laissé dans le plan européen n’est pas symbolique : cette seule usine devait représenter treize pour cent des capacités de production prévues pour 2030. Une décision de tribunal a effacé en une journée une part significative du plan de bataille du continent.
Restait alors une seconde cartouche, portée cette fois par des constructeurs installés. Elle n’a pas mieux fini.
ACC, Kaiserslautern et Termoli : deux usines annoncées, zéro cellule
ACC, c’est la coentreprise de Stellantis, Mercedes-Benz et TotalEnergies. Sur le papier, le montage corrigeait toutes les faiblesses reprochées à Northvolt : des industriels chevronnés, des débouchés captifs, un énergéticien pour la partie amont. Deux usines étaient programmées, une en Allemagne à Kaiserslautern, une en Italie à Termoli.
Les deux chantiers sont à l’arrêt depuis mai 2024. L’abandon définitif a été confirmé début février 2026. Deux sites industriels majeurs, deux bassins d’emploi mobilisés, et pas une cellule produite. Il ne reste que Douvrin, dans le Pas-de-Calais, seule usine du groupe en production depuis 2023.
La différence avec le cas suédois mérite qu’on s’y arrête. ACC ne s’est pas effondré sous ses dettes, ACC a renoncé. Les chantiers ont été gelés parce que la demande montait moins vite que prévu et que les coûts montaient plus vite. Un conseil d’administration a fait le calcul et a préféré arrêter les frais. Ce n’est pas la faillite d’une usine, c’est le refus d’en construire deux dans un marché qui ne venait pas au rendez-vous.
Pour aller plus loin
Quand les capacités industrielles promises s’évaporent, la seule variable qui reste sous votre contrôle est le véhicule que vous signez. Le guide 20 modèles à fuir, 10 à choisir, Le verdict mécanique 2026 nomme les modèles, les motorisations et les boîtes qui ruinent leur propriétaire, et ceux qui tiennent la distance sans surprise à l’atelier. Des verdicts tranchés, modèle par modèle, pour acheter en sachant exactement ce que vous récupérez sous le capot.
Ce que ces trois usines à l’arrêt prouvent vraiment
Soyons honnêtes sur ce point précis, car il est important. Northvolt n’a pas manqué de lithium. Northvolt n’a pas su industrialiser. Fabriquer une cellule en laboratoire et en sortir des millions par an avec un taux de rebut acceptable sont deux métiers différents, et le second ne s’achète pas avec une levée de fonds. ACC, de son côté, ne s’est heurté à aucune pénurie non plus : la demande n’était pas là, les coûts dérapaient, le projet a été rangé.
Ce ne sont donc pas des preuves de pénurie. Ce sont des preuves d’autre chose, et c’est plus grave. Une pénurie de minerai se contourne : on ouvre des mines, on change de chimie, on recycle, on signe des contrats à long terme. Un déficit de savoir-faire industriel et un marché qui n’absorbe pas la production ne se règlent pas par décret. Voici ce que les trois sites concernés mettent en évidence :
- Un site suédois financé à hauteur de quinze milliards de dollars qui n’a jamais approché sa cible de seize gigawattheures.
- Un chantier allemand à Kaiserslautern gelé en mai 2024, définitivement abandonné début février 2026.
- Un chantier italien à Termoli suivant exactement la même trajectoire, sur la même décision.
La méthode européenne apparaît alors en pleine lumière : on a écrit la date dans un règlement, puis laissé le reste à des acteurs qui n’avaient encore rien prouvé. L’échéance a été traitée comme un acquis administratif, la capacité de production comme un détail d’exécution. Or c’est exactement l’inverse. Le règlement se vote en quelques mois, l’usine qui fonctionne se construit en années, et rien ne garantit qu’elle fonctionne un jour.
Ce que l’acheteur doit en retenir avant de signer
La faillite Northvolt et le renoncement d’ACC ne se lisent pas seulement dans les pages économiques. Elles ont une traduction très concrète pour quiconque doit changer de voiture dans les prochaines années. Quand la capacité industrielle promise disparaît en une décision de tribunal ou de conseil d’administration, tout ce qui en dépendait devient incertain : les volumes annoncés, les prix attendus, la disponibilité des pièces, la solidité des filières de service après-vente qui se construisaient autour de ces sites.
La conclusion est directe. La prudence sur le choix du modèle et de la mécanique redevient la meilleure protection. Non pas par méfiance de principe envers une technologie, mais parce qu’un acheteur n’a aucun moyen d’agir sur un plan industriel continental, alors qu’il a tous les moyens d’agir sur la fiabilité de ce qu’il achète. Une motorisation éprouvée, une chaîne de traction dont on connaît les faiblesses, un réseau capable de la réparer : voilà des garanties qui ne dépendent d’aucun calendrier réglementaire.
Trois usines à l’arrêt, cinq virgule huit milliards de dollars de dette liquidée, treize pour cent d’une capacité européenne effacée, deux chantiers rendus au silence. Le pari industriel derrière 2035 n’était pas gagné d’avance, et il vient de perdre trois manches d’affilée. La date, elle, n’a pas bougé d’un jour. À chacun d’en tirer les conséquences au moment de signer un bon de commande, et la vidéo ci-dessus détaille le dossier chiffre par chiffre pour ceux qui veulent creuser.