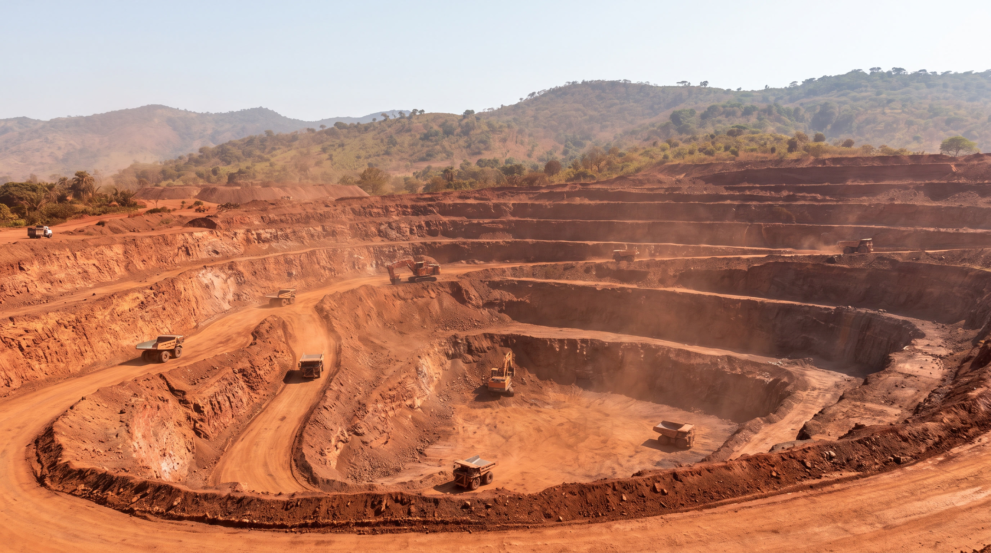
Pendant cinquante ans, l’Europe a répété que dépendre du pétrole d’un fournisseur unique était une faute stratégique. Elle vient de reproduire ce montage, en pire, sur quatre métaux au lieu d’un seul. La question de savoir d’où viennent les batteries des voitures électriques n’a rien d’un détail industriel : elle décide de la capacité d’un continent entier à produire ses voitures ou à s’arrêter net. Et la réponse tient en une poignée de chiffres que peu de gens ont envie de commenter en public.
Le dossier des matières premières se lit en cinq pièces, chiffres et dates à l’appui, y compris le calendrier réel d’ouverture d’une mine que personne ne vous montre jamais.
D’où viennent les batteries des voitures électriques, concrètement ?
Une batterie de voiture électrique n’est pas un objet abstrait. C’est un assemblage de matière première : du lithium, du nickel, du manganèse, du cobalt, du cuivre et du graphite. Six matériaux, six chaînes d’approvisionnement, six points de rupture possibles.
Le chiffre qui résume la situation européenne est brutal : selon le rapport du Sénat, 80 % des batteries utilisées en Europe viennent d’Asie. Ce n’est pas une part de marché, c’est une dépendance. En 2023, la Chine a produit 62 % des véhicules électriques du monde et 78 % des batteries automobiles. Autrement dit, le continent qui a décidé d’interdire le moteur thermique achète l’organe vital de son remplaçant à l’autre bout de la planète.
Mais l’extraction n’est que la moitié du travail. Le vrai verrou se situe ailleurs, et c’est là que le dossier devient inquiétant.
Pourquoi le vrai goulot d’étranglement n’est pas la mine mais le raffinage
Sortir un caillou du sol ne sert à rien tant qu’il n’a pas été transformé en produit chimique assez pur pour finir dans une cellule. Cette étape, le raffinage, exige des installations lourdes, une expertise accumulée et une tolérance politique aux nuisances industrielles. L’Europe n’en possède pas la maîtrise.
Devant les sénateurs, la position chinoise dans cette étape a été chiffrée à 70 à 75 % de l’industrie mondiale de transformation des métaux. Trois quarts du raffinage planétaire concentrés dans un seul pays. Une mine ouverte au Chili, en Australie ou en Auvergne ne change rien à cette équation si le minerai doit ensuite traverser la moitié du globe pour être rendu utilisable.
C’est la nuance que les discours officiels évitent soigneusement : posséder un gisement ne rend pas souverain. Posséder une raffinerie, si. Et le cas du cobalt le démontre de la façon la plus crue possible.
Le cobalt congolais, ou comment un pays ferme le robinet en une décision
La production mondiale de cobalt tourne autour de 310 000 tonnes en 2025, dont 73 % sortent d’un seul pays, la République démocratique du Congo. Un métal indispensable aux batteries, concentré à près des trois quarts sur un territoire unique. Et la RDC, qui domine ainsi l’extraction, ne possède pas une seule raffinerie de cobalt sur son sol. Elle extrait, d’autres transforment.
En février 2025, Kinshasa a suspendu totalement ses exportations. Pas réduit, pas négocié : suspendu. Puis le pays a instauré des quotas, plafonnés à 96 600 tonnes par an pour 2026 et 2027, soit environ la moitié des volumes de 2024. Un pays décide, un continent subit.
Voilà exactement le scénario que l’Europe dénonçait à propos du pétrole. La différence, c’est que la dépendance porte désormais sur plusieurs métaux simultanément, chacun avec ses propres fournisseurs dominants, ses propres tensions politiques et ses propres capacités de chantage. La vulnérabilité n’a pas disparu, elle a été multipliée.
Pour aller plus loin
Tant que ces chaînes d’approvisionnement resteront ce qu’elles sont, la vraie décision se prendra au moment d’acheter une voiture. Le guide Les marques moteurs à fuir vs choisir, Édition 2026 tranche marque par marque, motorisation par motorisation : quels blocs tiennent la distance, lesquels ruinent leur propriétaire après la garantie, et sur quels modèles la facture d’entretien explose. De quoi éviter l’erreur qui coûte plusieurs milliers d’euros, avec des verdicts nets plutôt que des précautions commerciales.
Échassières, la mine française qui ne sortira pas de terre à temps
Côté français, une réponse crédible existe. Sur le papier. Le gisement d’Échassières, dans l’Allier, représente 373 millions de tonnes de minerai titrant 1 % d’oxyde de lithium, et il figure parmi les projets les plus stratégiques du pays. La mine a été inaugurée le 22 avril 2026, avec une enquête publique menée du 27 avril au 26 mai.
Puis, le 29 juillet 2026, l’exploitation a été repoussée à 2030. Le motif officiel mérite d’être lu deux fois : le lithium est passé sous 10 euros le kilo. La mine n’est pas reportée parce que le métal coûte trop cher, mais parce qu’il est devenu trop bon marché pour rentabiliser une ouverture immédiate.
Le calcul est simple à poser. La seule mine de lithium française démarrerait cinq ans avant l’interdiction du thermique, dans le meilleur des cas. Un scénario où tout se passe bien, sans recours, sans retard de chantier, sans surprise technique. L’expérience industrielle enseigne que ce genre de scénario existe surtout dans les communiqués.
Le cas Jadar prouve que ce n’est pas une exception française
En Serbie, le projet Jadar était présenté comme la plus grande mine de lithium d’Europe. Chiffré à 2,95 milliards de dollars, il a été mis en sommeil par Rio Tinto en novembre 2025, faute de permis. Trois milliards immobilisés, un gisement identifié, une volonté industrielle réelle, et malgré tout un arrêt.
Deux projets majeurs, deux blocages pour des raisons différentes, prix du marché d’un côté, autorisation administrative de l’autre. Le message est le même : l’Europe ne contrôle pas le calendrier de son propre approvisionnement.
Huit ans pour une mine, un après-midi pour une interdiction
C’est la comparaison qui devrait clore tout débat. Entre la découverte d’un gisement et la première tonne vendue, il faut le permis, l’enquête publique, l’autorisation environnementale, la construction et la montée en cadence. Huit ans dans le meilleur des cas.
- Le permis, qui dépend d’un calendrier politique
- L’enquête publique, qui dépend de l’acceptation locale
- L’autorisation environnementale, qui dépend du droit en vigueur
- La construction, qui dépend du financement
- La montée en cadence, qui dépend de la technique
Cinq étapes, cinq occasions de dérailler. L’interdiction du moteur thermique, elle, s’est votée en un après-midi. Une décision instantanée face à une industrie qui se construit sur une décennie : le décalage n’est pas un détail de procédure, c’est le cœur du problème.
Ce que cette dépendance change pour l’automobiliste
Savoir d’où viennent les batteries des voitures électriques n’est pas une curiosité de géopolitique. Quand 80 % des batteries européennes arrivent d’Asie, quand 70 à 75 % du raffinage mondial se concentrent dans un seul pays et que 73 % du cobalt sort d’un seul autre, le prix, la disponibilité et le délai de livraison d’un véhicule dépendent de décisions prises très loin du concessionnaire.
Le calendrier ne laisse pas de marge. Une mine française repoussée à 2030, un projet serbe en sommeil, et une échéance réglementaire qui, elle, ne bouge pas. Entre les deux, l’automobiliste finance la différence.
La leçon du pétrole n’a pas été retenue, elle a simplement été appliquée à d’autres matières. Le détail complet du dossier, avec ses cinq pièces et son calendrier minier réel, est à retrouver dans la vidéo ci-dessus.